par Onalex.fr | Oct 27, 2026 | Business
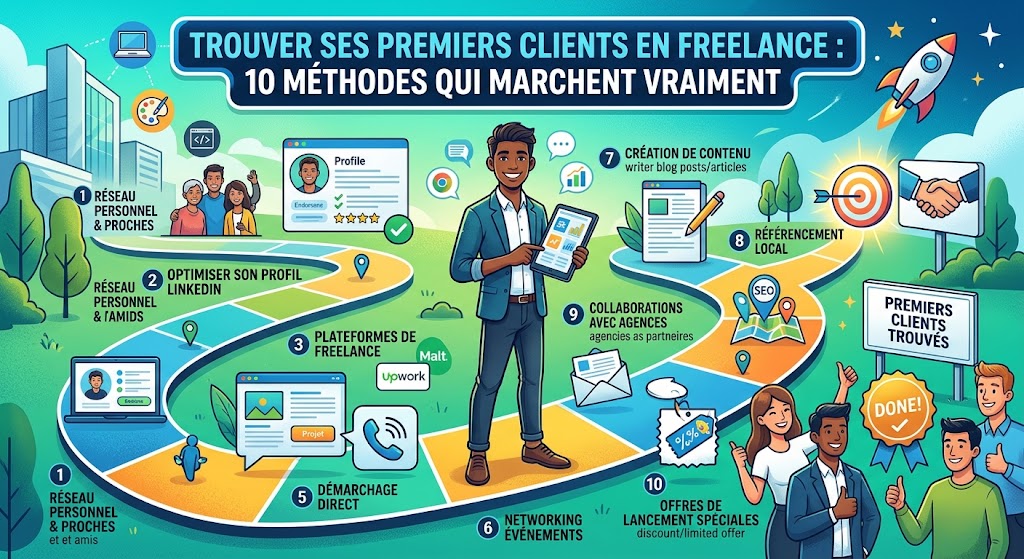
Trouver ses premiers clients en freelance
Vous avez créé votre micro-entreprise, votre profil est prêt… et votre téléphone reste silencieux. C’est l’étape qui décourage le plus de freelances : trouver les premiers clients, sans références ni bouche-à-oreille.
La bonne nouvelle, c’est que les premiers clients ne viennent presque jamais par hasard : ils viennent d’actions simples, répétées avec régularité. Voici dix méthodes qui fonctionnent, dans l’ordre où les mettre en place.
Avant de prospecter : trois prérequis
1. Une offre claire
« Je fais du graphisme » ne vend pas. « Je crée l’identité visuelle des commerces de proximité qui ouvrent leur boutique », si.
Une offre claire répond à trois questions :
- Pour qui ? Un type de client précis.
- Quel problème ? Ce qui l’empêche d’avancer.
- Quel résultat ? Ce qu’il obtient grâce à vous.
Vous pourrez élargir plus tard. Au début, une cible précise rend votre message beaucoup plus convaincant.
2. Des preuves, même sans clients
Sans références, montrez ce que vous savez faire :
- un portfolio avec des projets personnels, des projets réalisés pendant vos études ou votre ancien emploi (avec autorisation) ;
- une ou deux études de cas fictives mais réalistes ;
- des recommandations d’anciens collègues ou managers sur LinkedIn ;
- un contenu qui démontre votre expertise (articles, posts, vidéos courtes).
3. Un prix défini
Calculez votre taux journalier ou vos forfaits en tenant compte de vos cotisations, de vos frais, des jours non facturés (prospection, administration, congés). Avoir un prix clair vous rend plus à l’aise au moment de répondre à un prospect.
C’est la source n°1 des premiers contrats pour la plupart des freelances. Envoyez un message personnel (pas un message groupé) à vos anciens collègues, managers, clients de votre ancien employeur, amis et famille :
« Bonjour [Prénom], je me lance en freelance comme [métier] pour [type de clients]. Si tu entends parler de quelqu’un qui a besoin de [résultat], je serais ravi que tu penses à moi. Et si tu as cinq minutes, j’aimerais beaucoup ton avis sur mon offre. »
Beaucoup de freelances signent leur premier client grâce à un ancien employeur ou à une recommandation directe.
Méthode 2 : proposer vos services à votre ancien employeur
Votre ancienne entreprise connaît votre travail et a peut-être du mal à vous remplacer. Une mission ponctuelle ou récurrente peut être un excellent point de départ, à condition de respecter votre contrat (clause de non-concurrence éventuelle).
Méthode 3 : optimiser son profil LinkedIn
Pour beaucoup de métiers en B2B, LinkedIn est un canal majeur :
- Un titre qui décrit votre offre, pas seulement votre métier : « Je crée des sites WordPress pour les artisans du Nord ».
- Une section « Infos » qui parle des problèmes de vos clients.
- Des réalisations visibles dans la section « Sélection ».
- Des recommandations d’anciens collègues.
Méthode 4 : publier du contenu régulièrement
Un ou deux posts par semaine sur votre domaine : un conseil, une erreur courante, un avant-après, une leçon tirée d’un projet. Le contenu travaille pour vous même quand vous ne prospectez pas, et rassure les prospects qui visitent votre profil.
Méthode 5 : la prospection directe ciblée
Identifiez 20 à 30 entreprises qui correspondent exactement à votre cible et contactez-les de façon personnalisée :
- Observez leur site, leurs réseaux, leur actualité.
- Repérez un problème concret que vous savez résoudre.
- Écrivez un message court, centré sur eux, avec une proposition simple (un appel de 15 minutes, un mini-audit offert).
- Relancez une fois au bout d’une semaine, poliment.
Un message personnalisé à dix entreprises bien choisies donne souvent de meilleurs résultats que cent messages génériques.
Malt, Upwork, Fiverr, Codeur, ComeUp et d’autres plateformes mettent en relation freelances et clients. Avantages : des clients qui cherchent activement un prestataire, et un paiement sécurisé. Inconvénients : concurrence forte, commissions, pression sur les prix.
Pour se démarquer : un profil très spécialisé, des réponses rapides et personnalisées, et les premiers avis clients comme priorité absolue.
Méthode 7 : le réseau local et professionnel
Clubs d’entrepreneurs, chambres de commerce et des métiers, associations professionnelles, espaces de coworking, événements locaux. Une rencontre en personne crée une confiance qu’un message en ligne met des mois à construire.
Méthode 8 : les partenariats avec d’autres freelances
Un développeur a besoin d’un graphiste, un photographe d’un rédacteur, un comptable d’un juriste. Créez un petit cercle de freelances complémentaires qui se recommandent mutuellement.
Méthode 9 : une première mission à tarif d’appel, encadrée
Pour obtenir vos premières références, vous pouvez proposer une première mission à un tarif réduit, à condition de :
- la limiter dans le temps et dans le périmètre ;
- l’annoncer comme une offre de lancement ;
- demander en échange un témoignage et l’autorisation de montrer le travail.
Évitez le travail gratuit sans contrepartie : il attire rarement de bons clients.
Une fois la mission réussie, demandez explicitement :
- un témoignage écrit ou un avis sur votre profil ;
- s’ils connaissent quelqu’un qui pourrait avoir besoin de vos services ;
- s’ils ont d’autres besoins pour lesquels vous pourriez les aider.
Le bouche-à-oreille ne se déclenche pas tout seul : il se demande.
Convertir un prospect en client
- Répondez vite, idéalement dans la journée.
- Écoutez avant de proposer : posez des questions sur le problème, l’objectif, le budget, le délai.
- Envoyez un devis clair, avec le périmètre, les livrables, le prix, le calendrier et les conditions de paiement.
- Relancez si vous n’avez pas de réponse sous une semaine.
- Demandez un acompte pour sécuriser le démarrage.
Les erreurs fréquentes
- Attendre que les clients viennent après avoir créé son site.
- S’adresser à tout le monde avec un message générique.
- Brader ses prix au point de ne plus pouvoir vivre de son activité.
- Prospecter par à-coups, seulement quand le carnet de commandes est vide.
- Négliger les anciens clients, pourtant les plus faciles à recontacter.
Questions fréquentes
Combien de temps pour trouver son premier client ?
Cela dépend du métier et du réseau. En activant son réseau et en prospectant chaque semaine, beaucoup de freelances décrochent une première mission en quelques semaines.
Combien de temps consacrer à la prospection ?
Au début, une grande partie de votre temps. Ensuite, gardez un créneau régulier chaque semaine, même quand vous êtes occupé.
Conclusion
Les premiers clients viennent rarement d’une seule action, mais d’un mélange de réseau, de visibilité et de prospection régulière. Clarifiez votre offre, prévenez votre entourage cette semaine, contactez dix prospects bien choisis, et transformez chaque mission réussie en recommandation.
Article mis à jour le 26 octobre 2026.
par Onalex.fr | Oct 25, 2026 | Business
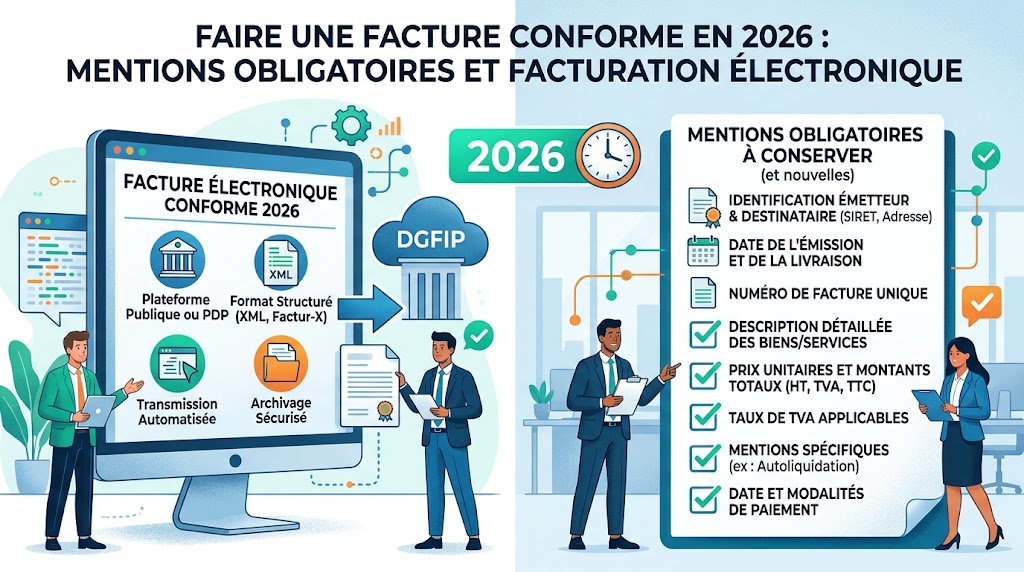
Faire une facture conforme en 2026
Une facture n’est pas qu’une demande de paiement : c’est un document légal. Une mention manquante peut entraîner une amende, retarder votre paiement ou poser problème en cas de contrôle. Et depuis le 1er septembre 2026, la réforme de la facturation électronique change aussi la façon de recevoir, puis d’envoyer, vos factures.
Ce guide fait le point sur les mentions obligatoires et sur ce que la réforme implique pour les indépendants et les petites entreprises.
Les mentions obligatoires sur une facture
- La date d’émission.
- Un numéro unique, basé sur une séquence chronologique et continue, sans trou ni doublon.
- La date de la vente ou de la prestation, si elle est différente de la date d’émission.
- Votre nom ou dénomination sociale, et votre adresse.
- Votre numéro SIREN ou SIRET.
- Pour un entrepreneur individuel, la mention « EI » ou « entrepreneur individuel » accolée au nom.
- Pour une société : forme juridique, capital social, ville d’immatriculation au registre.
- Votre numéro de TVA intracommunautaire, si vous en avez un.
- Son nom ou sa dénomination sociale.
- Son adresse de facturation (et l’adresse de livraison si elle est différente).
- Son numéro de TVA intracommunautaire pour les clients professionnels assujettis, le cas échéant.
Le détail de la vente
- La désignation précise de chaque produit ou service.
- La quantité et le prix unitaire hors taxes.
- Les réductions éventuelles (remise, rabais, ristourne).
- Le taux de TVA applicable et le montant de TVA, ou la mention d’exonération.
- Le total hors taxes et toutes taxes comprises.
Les conditions de paiement
- La date d’échéance du paiement.
- Les conditions d’escompte en cas de paiement anticipé (ou la mention qu’il n’y en a pas).
- Le taux des pénalités de retard.
- L’indemnité forfaitaire pour frais de recouvrement de 40 €, obligatoire dans les factures entre professionnels.
Le cas du micro-entrepreneur en franchise de TVA
Si vous bénéficiez de la franchise en base de TVA, vous ne facturez pas de TVA. Vous devez alors indiquer sur chaque facture la mention :
« TVA non applicable, article 293 B du CGI »
Vos montants sont exprimés hors taxes, et le total à payer est égal au total HT.
Attention : la franchise de TVA ne dispense pas de la réforme de la facturation électronique. Les micro-entrepreneurs, même sans TVA, sont concernés par l’obligation de réception depuis le 1er septembre 2026.
Exemple de structure de facture
| Bloc | Contenu |
|---|
| En-tête | Vos coordonnées, SIRET, mention EI, logo |
| Client | Nom, adresse, SIREN pour un professionnel |
| Références | Numéro de facture, date d’émission, date de la prestation |
| Détail | Lignes avec désignation, quantité, prix unitaire HT, total ligne |
| Totaux | Total HT, TVA (ou mention 293 B), total TTC |
| Pied de page | Échéance, mode de paiement, pénalités, indemnité de 40 €, escompte |
La facturation électronique : ce qui change en 2026 et 2027
De quoi s’agit-il ?
Une facture électronique n’est pas un simple PDF envoyé par e-mail. C’est une facture émise, transmise et reçue dans un format structuré (comme Factur-X, UBL ou CII), lisible automatiquement par les logiciels, et qui transite par une plateforme agréée par l’administration fiscale.
La réforme concerne les factures entre entreprises établies en France. Pour les ventes aux particuliers et les opérations internationales, c’est l’e-reporting qui s’applique : la transmission des données de vente à l’administration.
Le calendrier
| Date | Grandes entreprises et ETI | PME, TPE et micro-entreprises |
|---|
| 1er septembre 2026 | Réception, émission et e-reporting obligatoires | Réception obligatoire |
| 1er septembre 2027 | — | Émission et e-reporting obligatoires |
Concrètement, si vous êtes indépendant ou dirigeant d’une petite entreprise :
- Depuis le 1er septembre 2026, vous devez être en mesure de recevoir des factures électroniques de vos fournisseurs, via une plateforme agréée.
- Jusqu’au 1er septembre 2027, vous pouvez continuer à émettre vos factures comme aujourd’hui.
- À partir du 1er septembre 2027, vous devrez émettre vos factures entre professionnels au format électronique et transmettre vos données de vente aux particuliers (e-reporting).
De nouvelles mentions
Avec la réforme, de nouvelles mentions deviennent obligatoires, selon le calendrier d’émission de chaque entreprise. Parmi elles : le numéro SIREN du client, l’adresse de livraison si elle diffère de l’adresse du client, la nature de l’opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
- Choisissez une plateforme agréée pour recevoir vos factures, si ce n’est pas déjà fait. Beaucoup de logiciels de facturation et de banques professionnelles proposent une solution intégrée.
- Mettez à jour vos fiches clients avec leur numéro SIREN.
- Vérifiez que votre logiciel de facturation pourra émettre au format électronique en 2027.
- Formez-vous au nouveau fonctionnement : statuts de factures, rejets, suivi des paiements.
N’attendez pas l’été 2027 : les plateformes et les experts-comptables seront très sollicités à l’approche de l’échéance.
Numéroter ses factures correctement
- La numérotation doit être unique, chronologique et continue.
- Vous pouvez utiliser un préfixe par année : 2026-001, 2026-002, etc.
- Une facture émise ne se supprime pas : en cas d’erreur, émettez une facture d’avoir qui l’annule, puis une nouvelle facture.
Les erreurs les plus fréquentes
- Oublier la mention « TVA non applicable, article 293 B du CGI » en franchise de TVA.
- Omettre l’indemnité forfaitaire de 40 € sur les factures entre professionnels.
- Laisser des trous dans la numérotation ou modifier une facture déjà envoyée.
- Décrire vaguement la prestation (« services divers »).
- Ignorer la réforme en pensant qu’elle ne concerne que les grandes entreprises.
Questions fréquentes
Une facture PDF envoyée par e-mail est-elle une facture électronique ?
Pas au sens de la réforme. Un simple PDF restera accepté jusqu’à votre date d’obligation d’émission, mais ne remplit pas les exigences de la facturation électronique.
Faut-il faire une facture à un particulier ?
C’est obligatoire dans certains cas (au-delà de certains montants pour les prestations de services, ou si le client la demande) et toujours recommandé. Ces ventes relèveront de l’e-reporting à partir de 2027.
Combien de temps conserver ses factures ?
En principe dix ans pour les obligations comptables, et six ans du point de vue fiscal.
Des amendes sont prévues par mention manquante, avec des plafonds. La réforme prévoit aussi des sanctions spécifiques en cas de non-respect de l’obligation de facturation électronique.
Conclusion
Une facture conforme, c’est une facture complète, numérotée correctement et payée plus vite. En 2026, ajoutez à votre liste la facturation électronique : vous devez déjà pouvoir recevoir des factures électroniques, et vous devrez les émettre à partir du 1er septembre 2027 si vous êtes une petite entreprise ou un micro-entrepreneur. Le bon moment pour vous équiper, c’est maintenant.
Informations à jour au 25 octobre 2026. Pour votre situation, rapprochez-vous de votre expert-comptable ou consultez impots.gouv.fr.
par Onalex.fr | Oct 24, 2026 | Business
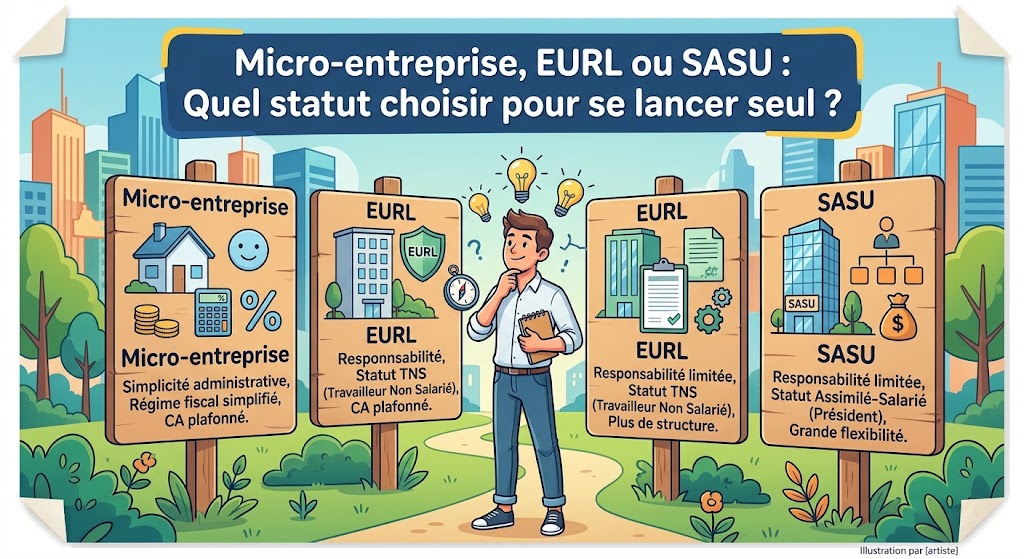
Micro-entreprise, EURL ou SASU
Vous voulez vous lancer seul, mais trois statuts reviennent sans cesse : micro-entreprise, EURL et SASU. Chacun a ses partisans, et les avis contradictoires se multiplient sur les forums. La vérité, c’est qu’il n’existe pas de « meilleur statut » dans l’absolu : il existe le statut adapté à votre activité, à votre chiffre d’affaires et à vos projets.
Ce guide compare les trois options sur les critères qui comptent vraiment, puis vous aide à choisir selon votre situation.
Les trois statuts en bref
La micro-entreprise : la simplicité avant tout
C’est une entreprise individuelle au régime simplifié. Les cotisations sont calculées en pourcentage du chiffre d’affaires encaissé, sans déduction des frais. Création gratuite, comptabilité minimale, mais des plafonds de chiffre d’affaires à respecter (83 600 € pour les prestations de services et 203 100 € pour la vente en 2026).
L’EURL : la société à charges sociales modérées
L’entreprise unipersonnelle à responsabilité limitée est une SARL à associé unique. Le gérant relève du régime des travailleurs non salariés (TNS) : ses cotisations sociales sont moins élevées qu’un salarié, mais sa protection sociale est aussi moins complète.
La SASU : la société souple et protégeante
La société par actions simplifiée unipersonnelle offre une grande liberté dans la rédaction des statuts. Son président est « assimilé salarié » : il bénéficie d’une protection sociale proche de celle d’un salarié (sans assurance chômage), mais avec des charges plus lourdes sur sa rémunération.
Le comparatif détaillé
| Critère | Micro-entreprise | EURL | SASU |
|---|
| Création | Gratuite, en ligne, rapide | Statuts, dépôt du capital, annonce légale | Statuts, dépôt du capital, annonce légale |
| Capital minimum | Aucun | 1 € | 1 € |
| Plafond de chiffre d’affaires | Oui | Non | Non |
| Déduction des frais réels | Non | Oui | Oui |
| Comptabilité | Livre des recettes | Complète, bilan annuel | Complète, bilan annuel |
| Régime social du dirigeant | Micro-social (TNS) | TNS | Assimilé salarié |
| Charges sociales | % du chiffre d’affaires | Modérées sur la rémunération | Élevées sur la rémunération |
| Cotisations si aucune rémunération | Aucune sans chiffre d’affaires | Cotisations minimales dues | Aucune |
| Dividendes | Non concerné | Possibles, partiellement soumis aux cotisations | Possibles, sans cotisations sociales |
| Protection du patrimoine | Patrimoine professionnel séparé par défaut | Responsabilité limitée aux apports | Responsabilité limitée aux apports |
| Image auprès des clients | Petite structure | Société établie | Société établie, appréciée des investisseurs |
Les points clés à comprendre
Les charges sociales : la grande différence entre EURL et SASU
À rémunération égale, le gérant d’EURL paie nettement moins de cotisations sociales que le président de SASU. En contrepartie, le président de SASU bénéficie d’une meilleure couverture, notamment pour la retraite et la prévoyance.
Les dividendes : l’atout de la SASU
En SASU, les dividendes ne supportent pas de cotisations sociales. Ils sont soumis au prélèvement forfaitaire unique, porté à 31,4 % en 2026. Beaucoup de dirigeants de SASU combinent donc un petit salaire et des dividendes.
En EURL soumise à l’impôt sur les sociétés, la part des dividendes qui dépasse 10 % du capital social (augmenté de certains comptes) est soumise aux cotisations sociales des TNS. C’est moins avantageux.
L’impôt sur les sociétés
L’EURL et la SASU sont généralement soumises à l’impôt sur les sociétés : 15 % sur la première tranche de bénéfice pour les PME qui remplissent les conditions, puis 25 %. Une option temporaire pour l’impôt sur le revenu existe dans certains cas.
Le coût de fonctionnement
Une société implique une comptabilité complète, souvent confiée à un expert-comptable. Comptez plusieurs centaines à plus de mille euros par an selon les services. C’est un coût à intégrer dans votre comparaison.
Quel statut selon votre situation ?
Choisissez la micro-entreprise si…
- vous testez une activité ou démarrez à côté d’un emploi ;
- vos frais professionnels sont faibles (prestations intellectuelles, services, conseil) ;
- votre chiffre d’affaires restera durablement sous les plafonds ;
- vous voulez le moins de formalités possible.
Choisissez l’EURL si…
- vous voulez une société tout en limitant vos charges sociales ;
- vous comptez vous verser l’essentiel de vos revenus sous forme de rémunération ;
- vous avez des frais importants à déduire (matériel, stock, locaux, sous-traitance) ;
- une protection sociale renforcée n’est pas votre priorité, ou vous la complétez par une prévoyance privée.
Choisissez la SASU si…
- vous voulez une protection sociale proche de celle d’un salarié ;
- vous prévoyez de vous rémunérer en partie en dividendes ;
- vous pensez faire entrer des associés ou des investisseurs plus tard (la transformation en SAS est simple) ;
- vous cumulez avec une autre activité qui vous couvre déjà socialement, ou vous pouvez vous passer de rémunération au début.
Trois profils concrets
Amina, graphiste freelance, 35 000 € de chiffre d’affaires, peu de frais. La micro-entreprise reste la solution la plus simple et la plus rentable pour elle : pas de comptable, cotisations proportionnelles, plafond très loin.
Karim, artisan menuisier, 120 000 € de chiffre d’affaires, beaucoup de matériel et de fournitures. Il dépasse le plafond des services et a de gros frais à déduire. L’EURL lui permet de déduire ses charges réelles avec des cotisations sociales modérées.
Julie, consultante, 90 000 € de chiffre d’affaires, souhaite lever des fonds pour une application. La SASU lui offre la souplesse pour accueillir des investisseurs, une bonne protection sociale et la possibilité de combiner salaire et dividendes.
Ces exemples sont indicatifs : la bonne réponse dépend toujours des chiffres précis de chacun.
Peut-on changer de statut plus tard ?
Oui. Beaucoup d’entrepreneurs démarrent en micro-entreprise, puis créent une société quand leur chiffre d’affaires approche des plafonds ou que leurs frais augmentent. Passer d’une EURL à une SASU (ou l’inverse) est également possible, mais implique des formalités et des coûts.
Le bon réflexe : faites une simulation chiffrée à chaque grande étape (lancement, dépassement d’un seuil, embauche, arrivée d’un associé).
Les erreurs fréquentes
- Choisir la SASU « parce que c’est à la mode » sans calculer le coût réel des cotisations sur sa rémunération.
- Rester en micro-entreprise par habitude alors que ses frais réels dépassent largement l’abattement forfaitaire.
- Oublier les coûts de fonctionnement d’une société (comptabilité, logiciel, banque).
- Négliger sa protection sociale : en micro-entreprise comme en EURL, une prévoyance complémentaire est souvent utile.
- Ne pas faire de prévisionnel : sans chiffres, le choix du statut est un pari.
Questions fréquentes
Quel statut paie le moins de charges ?
À faible chiffre d’affaires et faibles frais, la micro-entreprise. Au-delà, l’EURL est souvent plus légère sur la rémunération, tandis que la SASU peut devenir intéressante avec une stratégie mixte salaire et dividendes.
Peut-on toucher le chômage en créant une société ?
Oui, sous conditions, notamment avec la SASU sans rémunération au départ. Les règles dépendent de votre situation : renseignez-vous auprès de France Travail.
Faut-il obligatoirement un expert-comptable en société ?
Ce n’est pas une obligation légale, mais la comptabilité et les déclarations d’une société sont complexes. La plupart des dirigeants s’en font accompagner.
Conclusion
La micro-entreprise est idéale pour démarrer simplement. L’EURL convient aux activités avec des frais importants et à ceux qui veulent limiter leurs charges sociales. La SASU séduit par sa souplesse, sa protection sociale et ses dividendes sans cotisations. Avant de trancher, faites chiffrer les trois scénarios avec votre chiffre d’affaires réel ou prévisionnel.
Informations générales à jour au 23 octobre 2026, qui ne remplacent pas l’avis d’un expert-comptable ou d’un avocat.
par Onalex.fr | Oct 23, 2026 | Business
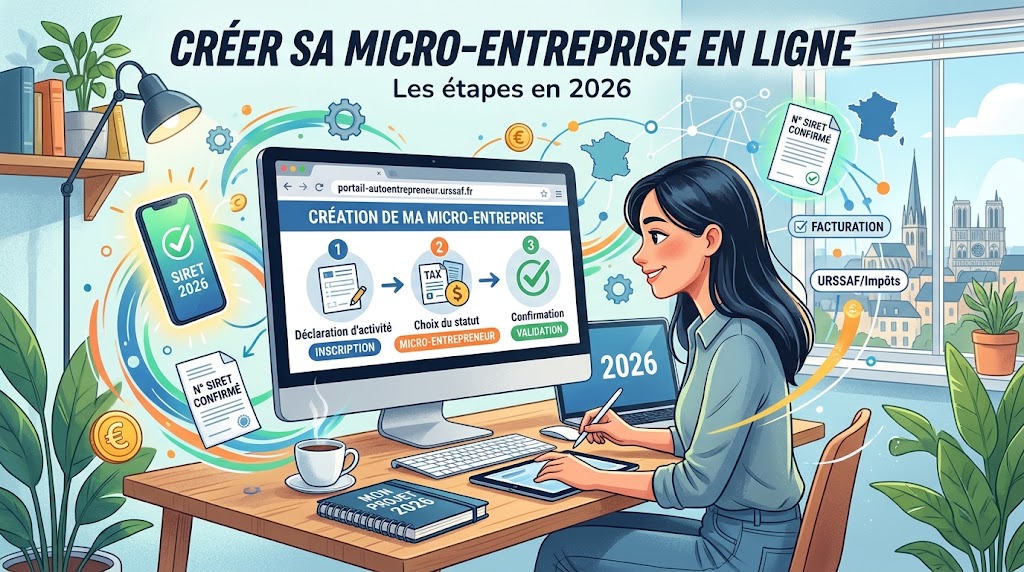
Créer sa micro-entreprise en ligne
La micro-entreprise reste le moyen le plus simple de se lancer à son compte en France. Pas de capital à déposer, pas de comptabilité complexe, et une immatriculation gratuite en ligne. Mais plusieurs règles ont changé en 2026, notamment l’ACRE, et beaucoup d’articles en ligne ne sont plus à jour.
Ce guide vous donne les règles en vigueur et vous accompagne étape par étape, de l’idée au numéro SIRET.
La micro-entreprise (ou auto-entreprise) n’est pas une société : c’est une entreprise individuelle qui bénéficie d’un régime simplifié. Son grand principe : vos cotisations sociales sont calculées en pourcentage du chiffre d’affaires encaissé. Pas de chiffre d’affaires ce mois-ci ? Pas de cotisations.
Vous n’avez pas de bilan annuel à produire. Vos obligations principales se limitent à déclarer votre chiffre d’affaires, tenir un livre des recettes et émettre des factures conformes.
Pour qui ?
- Les personnes qui veulent tester une idée avant de créer une société.
- Les salariés qui souhaitent un revenu complémentaire (le cumul est possible, sous réserve de votre contrat de travail).
- Les freelances, artisans, commerçants et prestataires dont les frais restent faibles.
- Les étudiants, retraités et demandeurs d’emploi.
Pour qui ce n’est pas idéal
Si votre activité a beaucoup de frais (stock important, matériel coûteux, sous-traitance), le régime peut devenir défavorable : vous payez des cotisations sur le chiffre d’affaires, sans pouvoir déduire vos dépenses.
Les plafonds de chiffre d’affaires
Pour rester en micro-entreprise, votre chiffre d’affaires annuel ne doit pas dépasser :
| Activité | Plafond annuel 2026 |
|---|
| Vente de marchandises, restauration, hébergement | 203 100 € |
| Prestations de services et professions libérales | 83 600 € |
En cas d’activité mixte, le total ne doit pas dépasser 203 100 €, dont 83 600 € maximum de prestations de services.
Attention : ces plafonds sont distincts des seuils de franchise de TVA, plus bas. Au-delà de ces derniers, vous devez facturer la TVA tout en restant micro-entrepreneur.
Combien de cotisations allez-vous payer ?
Le taux dépend de votre activité. Par exemple, il est de 12,3 % du chiffre d’affaires pour l’achat-revente de marchandises. Les prestations de services commerciales ou artisanales et les professions libérales ont des taux plus élevés, qui ont été ajustés en 2026 : vérifiez le vôtre sur le site de l’Urssaf avant de fixer vos prix.
Exemple : un micro-entrepreneur qui vend pour 50 000 € de marchandises dans l’année paiera 50 000 × 12,3 % = 6 150 € de cotisations sociales.
Ces cotisations financent votre assurance maladie, votre retraite de base et complémentaire, ainsi que la CSG et la CRDS. Selon les cas, s’ajoutent la contribution à la formation professionnelle et une taxe pour les chambres consulaires.
L’ACRE en 2026 : ce qui a changé
L’ACRE (aide à la création ou à la reprise d’entreprise) réduit vos cotisations pendant votre première année d’activité. Mais la réforme de 2026 a fortement réduit son avantage :
- Micro-entreprise créée avant le 1er juillet 2026 : réduction de 50 % des cotisations.
- Micro-entreprise créée à partir du 1er juillet 2026 : réduction de 25 % seulement. Vous payez 75 % du taux normal.
En achat-revente, le taux passe ainsi de 12,3 % à environ 9,2 % la première année. Sur 2 000 € de chiffre d’affaires mensuel, cela représente environ 184 € de cotisations au lieu de 246 €.
Méfiez-vous des articles qui promettent encore « la moitié de cotisations en moins » : ils décrivent l’ancien régime. Les conditions d’accès à l’ACRE (demandeurs d’emploi, bénéficiaires de minima sociaux, jeunes de moins de 26 ans, etc.) sont détaillées sur le site de l’Urssaf.
Créer sa micro-entreprise en ligne : les 6 étapes
Étape 1 : définir précisément votre activité
Vente, prestation commerciale, artisanat ou profession libérale : la nature de votre activité détermine votre taux de cotisations, votre plafond et l’organisme qui vous suit. Décrivez-la en une phrase claire, par exemple « conception de sites internet pour TPE » plutôt que « services web ».
Étape 2 : vérifier que l’activité est compatible
Certaines activités sont exclues du régime ou réglementées (diplôme, carte professionnelle, assurance obligatoire). C’est le cas, par exemple, de nombreux métiers du bâtiment, de la coiffure ou du transport. Renseignez-vous avant de vous immatriculer.
Étape 3 : réunir les documents
- Une pièce d’identité numérisée.
- Un justificatif de domicile (ou de domiciliation de l’entreprise).
- Une attestation sur l’honneur de non-condamnation, générée pendant la démarche.
- Le cas échéant, votre diplôme ou qualification pour une activité réglementée.
Étape 4 : déclarer l’entreprise sur le guichet unique
Toutes les créations se font en ligne sur le guichet unique des formalités d’entreprises (formalites.entreprises.gouv.fr). La démarche est gratuite pour la plupart des activités ; seuls les agents commerciaux paient une petite somme pour leur inscription au registre spécial.
Méfiez-vous des sites qui font payer cette déclaration plusieurs dizaines d’euros en se présentant comme officiels : ils ne font que la remplir à votre place.
Pendant la démarche, vous choisirez notamment :
- votre date de début d’activité ;
- la fréquence de déclaration du chiffre d’affaires (mensuelle ou trimestrielle) ;
- l’option ou non pour le versement libératoire de l’impôt sur le revenu ;
- la demande d’ACRE, si vous y avez droit.
Étape 5 : recevoir votre SIRET
Après validation, l’Insee vous attribue un numéro SIREN et un SIRET, généralement en une à quatre semaines. Vous pouvez ensuite facturer légalement.
C’est sur autoentrepreneur.urssaf.fr que vous déclarerez votre chiffre d’affaires et paierez vos cotisations. Activez votre compte dès réception de votre SIRET.
Après la création : vos obligations
- Déclarer votre chiffre d’affaires chaque mois ou chaque trimestre, même s’il est nul.
- Émettre des factures conformes avec les mentions obligatoires (numéro, SIRET, date, désignation, prix, mention de TVA applicable ou non).
- Tenir un livre des recettes, et un registre des achats si vous vendez des marchandises.
- Ouvrir un compte bancaire dédié : il devient obligatoire si votre chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. Dans les faits, séparer ses finances dès le départ simplifie beaucoup la gestion.
- Payer la cotisation foncière des entreprises (CFE) : vous en êtes exonéré l’année de création.
- Souscrire une assurance professionnelle si votre activité l’exige.
Les 5 erreurs les plus fréquentes
- Confondre chiffre d’affaires et bénéfice : vos cotisations portent sur tout ce que vous encaissez, avant vos frais.
- Fixer ses prix sans compter les cotisations : un tarif de 30 € de l’heure en prestation de services ne vous laisse pas 30 €.
- Oublier une déclaration : une déclaration manquante entraîne des pénalités, même à zéro.
- Ignorer le seuil de TVA : si vous le dépassez, vous devez facturer la TVA dès le dépassement.
- Se fier à des taux dépassés : l’ACRE et certains taux ont changé en 2026.
Questions fréquentes
Combien coûte la création d’une micro-entreprise ?
L’immatriculation est gratuite pour la plupart des activités. Prévoyez surtout vos frais de lancement : assurance, outils, site internet, logiciel de facturation.
Peut-on créer une micro-entreprise en étant salarié ?
Oui, sauf clause d’exclusivité dans votre contrat ou concurrence déloyale avec votre employeur. Dans la fonction publique, des règles spécifiques s’appliquent.
Peut-on garder le chômage en créant sa micro-entreprise ?
Oui, sous conditions, via le maintien partiel de l’allocation ou un versement en capital. Nous y consacrons un article détaillé.
Quand passer en société ?
Quand vous approchez des plafonds, quand vos frais deviennent importants, ou quand vous voulez vous associer. Un expert-comptable peut simuler les deux options.
Conclusion
Créer sa micro-entreprise prend moins d’une heure en ligne et ne coûte rien. Le vrai travail est avant : bien définir son activité, connaître son taux de cotisations et fixer des prix qui couvrent vos charges. En 2026, gardez en tête que l’ACRE ne réduit plus vos cotisations que de 25 % pour les créations récentes.
Informations à jour au 23 octobre 2026. Vérifiez votre situation personnelle sur urssaf.fr ou auprès d’un expert-comptable.
par Onalex.fr | Oct 23, 2026 | Business
Investir son argent sans être expert
Vous travaillez dur pour gagner votre argent. Mais est-ce que votre argent, lui, travaille pour vous ? Pour beaucoup d’entre nous, la réponse est non. L’épargne dort sur un compte courant ou un livret, et l’inflation grignote doucement son pouvoir d’achat, année après année.
La bonne nouvelle, c’est qu’investir son argent n’est pas réservé aux banquiers, aux héritiers ou aux experts en costume. C’est une compétence qui s’apprend, pas à pas. Il n’est pas nécessaire de tout comprendre dès le premier jour ni de disposer d’un gros capital.
Dans cet article, nous allons poser ensemble les fondations : pourquoi investir, comment préparer le terrain, comment fonctionnent la bourse et l’immobilier, et comment avancer intelligemment, à votre propre rythme. Prêt à faire passer votre argent du mode « repos » au mode « travail » ?
Pourquoi investir son argent plutôt que simplement épargner
Épargner, c’est mettre de côté. Investir, c’est mettre de côté et faire grandir. La différence paraît subtile, mais sur dix ou vingt ans, elle change tout.
Le premier ennemi de l’épargne inerte, c’est l’inflation. Quand les prix augmentent plus vite que le rendement de votre placement, vous perdez du pouvoir d’achat sans même vous en rendre compte. Les 1 000 € d’aujourd’hui n’achèteront pas les mêmes choses dans quinze ans.
Le second argument, plus positif, c’est la création de revenus indépendants de votre temps. Votre salaire dépend de vos heures de travail. Un investissement, lui, peut générer des dividendes, des loyers ou de la plus-value pendant que vous dormez, que vous êtes en vacances ou que vous vous occupez de votre famille.
Investir, ce n’est donc pas « jouer au casino ». C’est une démarche de responsabilité : préparer l’avenir, se donner des options et, à terme, gagner en liberté. C’est d’ailleurs souvent la pièce manquante entre « bien gagner sa vie » et « être libre financièrement ».
Préparer le terrain : budget, dettes et épargne de précaution
Avant de placer le moindre euro en bourse ou dans la pierre, il faut des fondations solides. Construire une maison sur du sable, même avec les meilleurs matériaux, finit rarement bien.
Première étape : connaître votre budget. Combien entre chaque mois, combien sort, et où part réellement votre argent ? Sans cette clarté, impossible de savoir combien vous pouvez investir sereinement.
Deuxième étape : régler les dettes coûteuses. Un crédit à la consommation ou un découvert permanent vous coûte souvent bien plus cher que ce qu’un placement pourrait vous rapporter. Rembourser ces dettes est, en quelque sorte, le premier investissement rentable.
Troisième étape : constituer une épargne de précaution. La règle couramment recommandée est de garder l’équivalent de trois à six mois de dépenses sur un support disponible immédiatement. Ce coussin vous évite de devoir vendre vos investissements au mauvais moment en cas d’imprévu : panne de voiture, perte d’emploi, frais médicaux.
Enfin, une règle d’or : n’investissez que de l’argent dont vous n’aurez pas besoin à court terme. L’investissement est un marathon, pas un sprint.
Le secret des investisseurs patients : les intérêts composés
Si vous ne deviez retenir qu’un concept de cet article, ce serait celui-ci. Les intérêts composés, c’est le fait que vos gains produisent eux-mêmes des gains. Vous ne gagnez plus seulement sur votre mise de départ, mais aussi sur tout ce qu’elle a déjà rapporté.
Prenons un exemple purement illustratif. Imaginons que vous investissiez 100 € par mois pendant 20 ans, avec un rendement moyen hypothétique de 6 % par an. Vous aurez versé 24 000 € au total. Grâce aux intérêts composés, votre capital pourrait atteindre environ 46 000 €. Près de la moitié de la somme proviendrait donc des gains eux-mêmes.
Attention : ce rendement n’est ni garanti ni régulier. Certaines années sont excellentes, d’autres négatives. Mais l’exemple montre une vérité essentielle : le temps est votre meilleur allié. Commencer tôt avec peu vaut souvent mieux que commencer tard avec beaucoup.
C’est aussi pour cela que la régularité compte plus que le montant. Un petit versement automatique chaque mois, maintenu sur des années, construit un patrimoine bien plus sûrement qu’un gros coup ponctuel.
Investir en bourse quand on débute : actions, ETF et diversification
La bourse fait peur à beaucoup de gens. On imagine des écrans clignotants, des krachs spectaculaires et des traders stressés. En réalité, investir en bourse en tant que débutant peut être simple, à condition de comprendre ce que l’on achète.
Acheter une action, c’est devenir copropriétaire d’une entreprise. Si l’entreprise prospère, la valeur de votre part peut augmenter, et elle peut vous verser une partie de ses bénéfices sous forme de dividendes. Si elle traverse une mauvaise passe, votre action peut perdre de la valeur.
C’est là qu’intervient la diversification. Miser tout sur une seule entreprise est risqué. Répartir son argent sur des centaines d’entreprises, dans différents secteurs et pays, réduit fortement l’impact d’une faillite isolée.
Pour diversifier facilement, beaucoup de débutants se tournent vers les ETF (ou trackers). Un ETF est un panier qui réplique un indice entier, par exemple les plus grandes entreprises mondiales. En un seul achat, vous investissez dans des centaines de sociétés, avec des frais généralement bas.
Côté enveloppes, en France, le PEA et l’assurance vie sont des supports souvent utilisés pour investir à long terme dans un cadre fiscal avantageux. Chacun a ses règles et ses conditions : prenez le temps de vous renseigner ou de consulter un professionnel avant d’ouvrir un compte.
Enfin, gardez en tête que la bourse monte et descend. Les baisses font partie du chemin. L’investisseur qui réussit n’est pas celui qui prédit l’avenir, mais celui qui reste investi, régulièrement, sur la durée.
L’investissement immobilier : la pierre comme levier de patrimoine
L’investissement immobilier parle à beaucoup de Français, et pour cause : c’est concret. On peut visiter le bien, le toucher, l’améliorer. C’est un actif tangible qui répond à un besoin fondamental, celui de se loger.
Son grand atout, c’est l’effet de levier du crédit. Contrairement à la bourse, la banque peut vous prêter de l’argent pour acheter un bien. Les loyers de vos locataires contribuent alors à rembourser ce prêt. À terme, vous possédez un patrimoine que vous n’avez financé qu’en partie de votre poche.
Pour évaluer un projet, on parle souvent de rendement locatif. Un calcul simple : loyer annuel divisé par le prix d’achat. Un bien acheté 120 000 € et loué 600 € par mois rapporte 7 200 € par an, soit un rendement brut de 6 %. Il faut ensuite retirer les charges, la taxe foncière, l’entretien et les éventuelles périodes sans locataire pour obtenir le rendement net.
L’immobilier a aussi ses contraintes : un ticket d’entrée élevé, des frais d’acquisition, une gestion parfois prenante et une revente qui prend du temps. Ce n’est pas un placement que l’on peut vendre en un clic.
Pour ceux qui veulent profiter de la pierre sans gérer de locataires, il existe l’immobilier « papier », comme les SCPI. Vous achetez des parts d’un parc immobilier géré par des professionnels, et vous percevez une quote-part des loyers. Les frais d’entrée et les risques varient selon les produits : là encore, renseignez-vous soigneusement.
Bourse ou immobilier : comment choisir selon votre profil
Faut-il choisir l’un ou l’autre ? Pas forcément. Les deux sont complémentaires, et beaucoup d’investisseurs construisent leur patrimoine en combinant les deux.
La bourse convient bien si vous souhaitez commencer avec de petits montants, garder une grande souplesse et déléguer la gestion. Elle demande surtout de la patience et des nerfs solides face aux fluctuations.
L’immobilier locatif convient davantage si vous avez une capacité d’emprunt, du temps à consacrer à la recherche et à la gestion, et l’envie de piloter un projet concret. Il demande plus d’implication au départ, mais offre la puissance du levier bancaire.
Pour vous aider à y voir clair, posez-vous trois questions. Quel est mon horizon de placement : 5 ans, 10 ans, 20 ans ? Quel risque suis-je prêt à accepter sans paniquer ? Combien de temps puis-je consacrer à la gestion ?
Vos réponses dessineront votre profil d’investisseur. Il n’y a pas de bonne ou de mauvaise réponse, seulement une stratégie adaptée à votre vie, vos objectifs et vos valeurs.
Passer à l’action à votre rythme : un plan simple en 5 étapes
La théorie, c’est bien. Mais c’est l’action qui change votre situation. Voici une feuille de route simple pour démarrer sans vous brûler les ailes.
Étape 1 : faites le point. Listez vos revenus, vos dépenses, vos dettes et votre épargne actuelle. Cette photographie est votre point de départ.
Étape 2 : sécurisez. Remboursez les dettes coûteuses et constituez votre épargne de précaution. Tant que ce socle n’est pas en place, l’investissement attendra.
Étape 3 : formez-vous. Consacrez quelques heures par semaine à apprendre : livres, vidéos, articles sérieux. Méfiez-vous des promesses d’enrichissement rapide sur les réseaux sociaux.
Étape 4 : commencez petit. Mettez en place un versement mensuel modeste mais régulier, par exemple sur un ETF diversifié. L’objectif est de créer l’habitude et d’apprivoiser les hauts et les bas du marché.
Étape 5 : ajustez dans le temps. Augmentez vos versements quand vos revenus progressent, étudiez l’immobilier quand vous vous sentez prêt, et faites un bilan une ou deux fois par an.
Rappelez-vous : il ne s’agit pas d’aller vite, mais d’aller loin. Chaque petit pas compte, et la constance finit toujours par payer.
Cet article a une vocation éducative et ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital. Pour une situation spécifique, rapprochez-vous d’un conseiller financier agréé.
Conclusion : faites travailler votre argent, dès aujourd’hui
Investir son argent, c’est avant tout changer de regard. Votre épargne n’est plus une somme immobile, mais une équipe qui travaille à vos côtés pour bâtir votre avenir.
Nous avons vu l’essentiel : poser des fondations solides avec un budget clair et une épargne de précaution, comprendre la puissance des intérêts composés, découvrir la bourse et ses ETF diversifiés, explorer l’immobilier et son effet de levier, puis choisir une stratégie adaptée à votre profil. Le tout, à votre rythme.
Vous voulez aller plus loin et suivre une méthode complète, étape par étape ? Dans mon livre Libre Financièrement Dès Aujourd’hui, je vous accompagne avec la méthode AGIR (Apprendre, Gagner plus, Investir, Réaliser) et un plan d’action concret sur 30 jours. 👉 Découvrir le livre ici
Et vous, avez-vous déjà commencé à investir, ou qu’est-ce qui vous retient encore ? Partagez votre expérience en commentaire, je lis chaque message !